AI-aksjer – Knask eller knep?
Oktober var preget av store svingninger på børsene, stigende oljepriser og Q3-resultater fra mange selskaper. Flere AI-selskaper falt på børsene. Kanskje oktober markerte et skifte i investorenes syn på disse aksjene?
Oktober – store svingninger på børsene
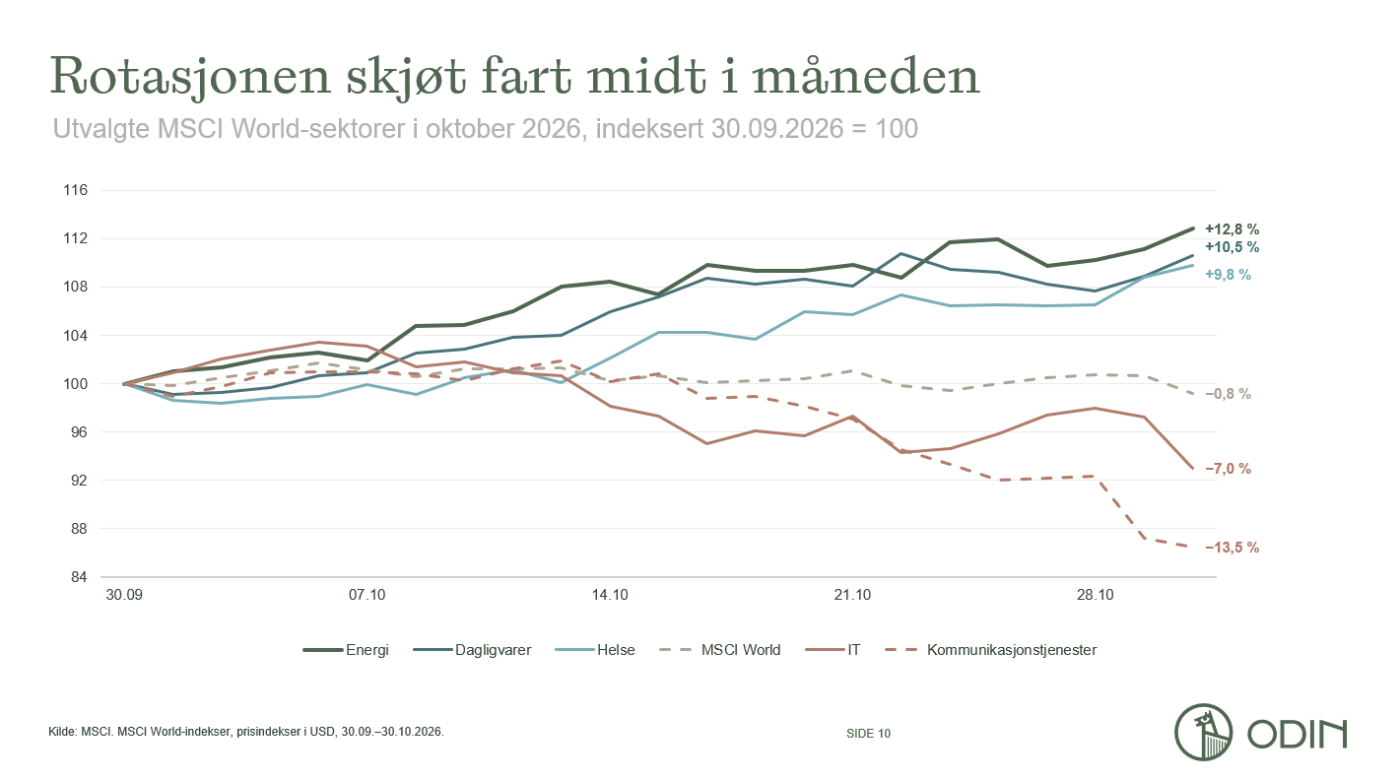
Oktober er ofte en urolig måned på børsene, og årets utgave har ikke vært noe unntak. Måneden var preget av store svingninger og betydelige kursfall, spesielt innen IT-sektoren. Nasdaq-indeksen i USA falt med over 5 % i løpet av måneden. Flere av de store IT-selskapene som Alphabet, Intel og Amazon leverte skuffende kvartalstall. Alphabet falt med 17 % i oktober og Intel med hele 45 %. I tillegg opplever vi en økt usikkerhet i AI-sektoren. Investorene er i større grad bekymret for hvordan AI-investeringer skal finansieres fremover, med flere selskaper som låner penger til stadig høyere renter.
Det var også store bevegelser i Sør-Korea, hvor halvledergigantene Samsung Electronics og SK Hynix falt kraftig. De to selskapene har vært blant de største vinnerne på den enorme etterspørselen etter minnebrikker til AI-infrastruktur. Men i oktober falt begge selskapene med henholdsvis 18 % og 22 %. De bidro til at Kospi-indeksen i Sør-Korea falt med hele 16 % i løpet av oktober.
Her hjemme var børsene først og fremst preget av resultatsesongen og stigende oljepriser. København-børsen steg med rundt 8 % i oktober, mye takket være Genmab som steg med hele 67 % i oktober etter at selskapet presenterte en veldig sterk studie på kreftvaksine. Oslo Børs var også sterk i oktober, selv om det først og fremst skyldes at oljeprisen steg betydelig i oktober.
Begynnelsen på slutten på AI-euforien, eller bare slutten av begynnelsen?
Kanskje oktober markerte et skifte i hvordan investorene vurderer AI-investeringene. De siste årene har diskusjonen først og fremst handlet om hvor store investeringene ville bli, og hvor mye leverandører av blant annet minnebrikker og halvledere kunne tjene på den kraftige utbyggingen.
Nå kan narrativet være i ferd med å endre seg. Investorene spør i større grad hvordan og til hvilken kostnad investeringene skal finansieres. I tillegg er det stor usikkerhet knyttet til avkastningen på disse investeringene.
AI-utbyggingen krever enorme investeringer i halvledere, datasentre, servere, nettverk, kraft og kjøling. Så lenge investeringene i hovedsak kunne finansieres gjennom de store teknologiselskapenes sterke kontantstrømmer, var finansiering nærmest et ikke-tema. Nå ser vi tegn til at selv selskaper som Alphabet, Meta og Amazon i større grad kan bli avhengige av lånefinansiering eller annen ekstern kapital dersom investeringsveksten fortsetter. Alle disse selskapene investerer nå betydelig mer enn de har i inntjening.
Det betyr ikke nødvendigvis at selskapene har finansielle problemer. De har fortsatt svært sterke balanser og betydelige kontantstrømmer. Men når investeringene vokser raskere enn kontantstrømmene, blir finansieringen en viktigere del av regnestykket. Høyere gjeld betyr også at rentekostnader og kapitalkostnader får større betydning. Dermed blir spørsmålet om fremtidig avkastning vanskeligere å ignorere.
Mange trekker derfor paralleller til dot.com-boblen, da enorme investeringer i blant annet fiberinfrastruktur la grunnlaget for den digitale økonomien, men ga svak avkastning til mange av selskapene som faktisk finansierte utbyggingen. Disse bekymringene var en viktig del av bakteppet da globale teknologi- og halvlederaksjer kom under press i oktober.
AI-investeringene har vært en av de viktigste drivkreftene bak børsoppgangen de siste årene. Derfor vil utviklingen videre også avhenge av hva som skjer med AI-utbyggingen. Forventningene er fortsatt at AI-investeringene skal øke i årene fremover. Men investeringsappetitten kan bli redusert hvis aksjonærer eller långivere vil ha mer betalt for den risikoen. De neste månedene vil nok gi oss svaret på om dette er begynnelsen på slutten for AI-euforien, eller om det er slutten på begynnelsen av neste fase der vi ser avkastning på investeringene.
Hva skaper uro i markedet og hvordan holder du hodet kaldt?
Etter en sterk børsoppgang har teknologiaksjene fått seg en knekk. Jon Gunnar og Alexander ser på hva som skaper uroen, og hvordan du holder hodet kaldt når kursene svinger og følelsene tar over.