Forvaltere om rentemarkedet: – Her ser vi best muligheter nå
Både korte og lange markedsrenter har steget de siste månedene, og i flere store økonomier har lange renter nådd nivåer man ikke har sett på flere tiår. Hva betyr utviklingen for avkastningsmulighetene i rentefond – og hvordan posisjonerer forvalterne Odin Rente i dagens marked?
Høyere markedsrenter gir isolert sett høyere forventet avkastning i rentefond fremover. Forvalterne ser attraktive muligheter i dagens rentemarked, men understreker betydningen av å være selektiv med hvilken risiko man tar.
– Det er store forskjeller mellom ulike deler av rentemarkedet i hvor godt investorene får betalt for risiko. Det gjør grundig kredittanalyse og god risikospredning ekstra viktig, sier Nils Hast, investeringsdirektør for renter i Odin Forvaltning og forvalter av Odin Rente.
Han foretrekker nå først og fremst obligasjoner utstedt av solide selskaper med høy kredittkvalitet, men ser også gode muligheter i andre deler av markedet.
– Generelt liker vi store, solide investment grade-selskaper som har lav risiko og samtidig betaler en grei løpende rente. Vi ser også attraktive muligheter innen fondsobligasjoner, blant annet fordi vi forventer færre nyutstedelser fremover fra europeiske banker. I tillegg kan mindre obligasjonslån være spesielt interessante, ettersom vi kan få ekstra betalt i form av en likviditetspremie, sier Hast.
Den klare overvekten av tryggere plasseringer er også en del av en mer defensiv posisjonering, som skal gjøre fondet bedre rustet mot eventuell uro og samtidig gi rom for å gripe nye muligheter.
– Vi har valgt å redusere risikoen, i motsetning til enkelte andre rentefond som ifølge medieomtaler har opprettholdt høy risiko og blitt hardt rammet av markedsutviklingen de siste månedene. Uro kan dessuten skape gode kjøpsmuligheter, så vi holder «tørt krutt», sier Hast.
– Utsikter til solid risikojustert avkastning
Odin Rente er et «fond i fond» som investerer i et utvalg av Odins rentefond. Det gir god risikospredning mellom sektorer, land og selskaper, gjennom et stort antall obligasjoner i underliggende porteføljer – og eksponering i både kvalitetsobligasjoner (Investment Grade, IG) og høyrenteobligasjoner. Risikoen er dermed noe høyere enn i et tradisjonelt IG-rentefond, men betydelig lavere enn i aksjefond – og fondet kan bidra til å redusere den samlede risikoen i en finansportefølje.
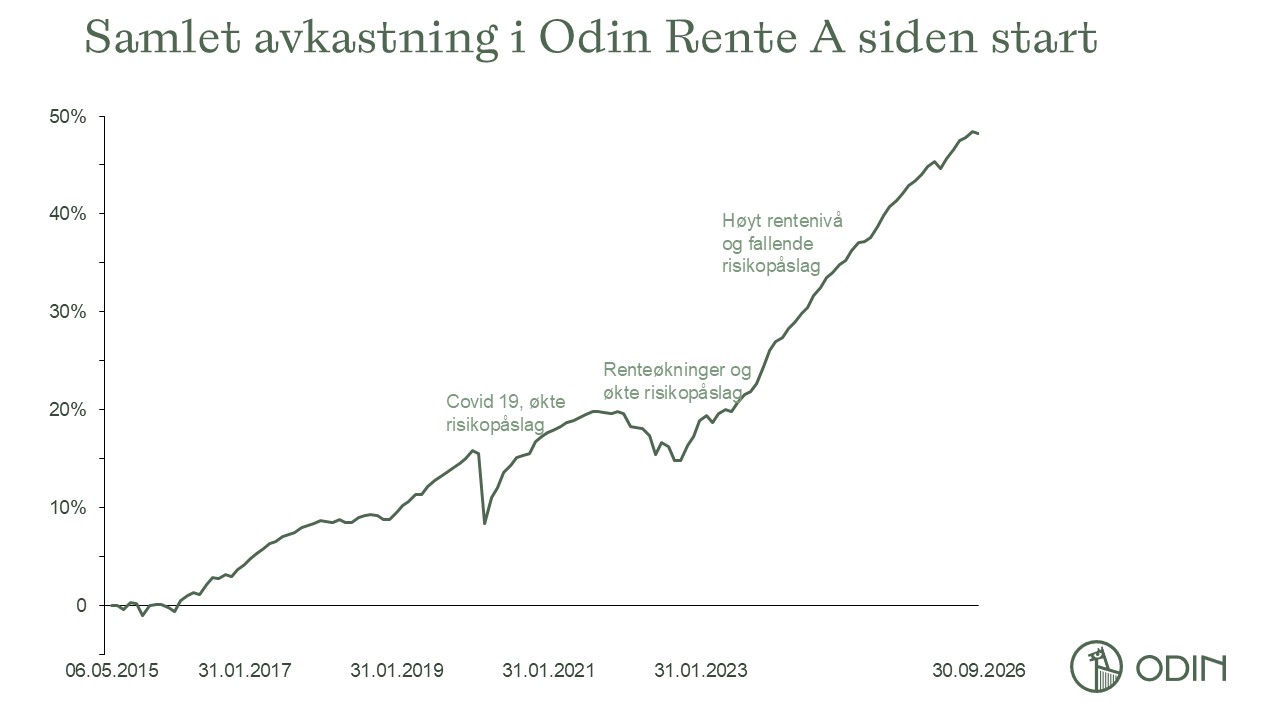
Samtidig har Odin Rente de tre siste årene levert en gjennomsnittlig årlig avkastning på 6,7 prosent – omtrent på linje med den langsiktige avkastningen Finans Norges bransjestandard legger til grunn for aksjefond. Fondet har også slått referanseindeksen sin med god margin både på ett, fem og ti års sikt.
– Med dagens utsikter mener vi at Odin Rente både kan være et attraktivt supplement til aksjefond og et godt investeringsalternativ i seg selv. Den høye kapitalinngangen i fondet i år tyder på at mange investorer deler denne vurderingen. Fondet har levert god avkastning over tid, og utsiktene til solid risikojustert avkastning er fortsatt gode. Dette kan være særlig interessant i en usikker verden der mange aksjer er høyt priset, sier Hast.
Endring i skattereglene som trådte i kraft ved nyttår, har dessuten gjort rentefond til et mer attraktivt alternativ til bankinnskudd enn tidligere, tilføyer han.
Slik er renteutsiktene
Avkastningen i rentefond er knyttet til både den løpende renteavkastningen (summen av markedsrentene og risikopåslaget) og kursutviklingen (som påvirkes av endringer i markedsrentene og risikopåslagene). I likhet med Odins andre rentefond er Odin Rente i all hovedsak valutasikret til norske kroner, og nyter godt av det norske rentenivået, som er høyere enn i flere av landene rundt oss.
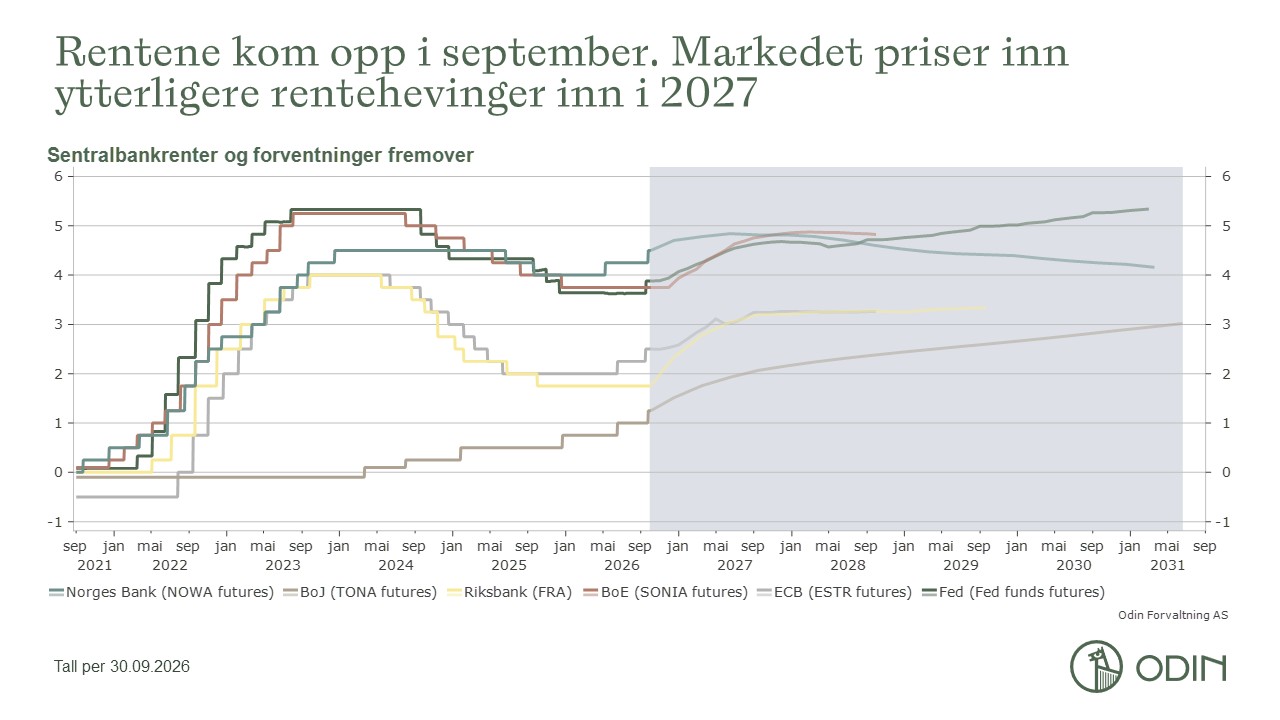
Det videre forløpet for rentene avhenger av den økonomiske utviklingen. Norges Bank hevet styringsrenten til 4,5 prosent i september. Sentralbankens nye rentebane tilsier at renten blir liggende nær dagens nivå en god stund, men Norges Bank åpner for ytterligere renteheving dersom prisveksten holder seg høy. De første rentekuttene ligger ikke an til å komme før mot slutten av 2027.
– Vi spekulerer ikke i rentekurvens utvikling, men ser for oss et godt rentenivå fremover også. Det gir muligheter for god avkastning selv med lav risiko. Samtidig er vi ikke overbevist om at rentene skal like mye opp som markedet priser inn. Derfor er vi mer komfortable med å kjøpe fastrentepapirer i dag enn vi var for noen år siden, sier Hast.
Han påpeker at Odins rentefond over lengre tid har hatt kortere rentedurasjon enn referanseindeksene sine, noe som har vært gunstig i en periode med stigende renter. Ettersom markedsrentene har økt, har de nå økt durasjonen noe, blant annet ved å kjøpe fastrentepapirer på attraktive nivåer.
– Vi nærmer oss nå rentedurasjonen i referanseindeksene og ønsker i utgangspunktet å holde renterisikoen på omtrent samme nivå som indeksene. Renteutviklingen påvirkes av svært mange forhold og er vanskelig å forutsi med sikkerhet. Det er på kredittsiden vi mener vår fremste ekspertise ligger, og det er her vi ser størst mulighet til å skape meravkastning gjennom grundige analyser og gode selskapsvalg, sier Hast.
Reduserer kredittrisikoen
På kredittsiden har forvalterne gått motsatt vei – og redusert risikoen.
– Over tid har rentefondene våre tatt noe mer kredittrisiko enn referanseindeksene, men nå reduserer vi denne risikoen. For det første tror vi at konkursratene kan øke noe. For det andre er den risikofrie renten nå relativt høy. Dermed betyr litt ekstra kredittpremie mindre for den samlede avkastningen, og vi mener at det ikke nødvendigvis er verdt å ta den ekstra risikoen. Særlig i de mer risikable delene av kredittmarkedet får investorene nå dårlig betalt for risikoen de tar, mener Hast.
Fallet i risikopåslagene har også bidratt til den gode avkastningen i Odin Rente de siste tre årene, påpeker han.
– Nå er risikopåslagene såpass lave at du ikke kan regne med noe stort bidrag fra denne effekten fremover. Både i Norge og internasjonalt økte påslagene innen investment grade noe i september, men utviklingen gikk motsatt vei i det nordiske høyrentemarkedet. Kredittmarkedet har holdt seg bemerkelsesverdig robust, med tanke på uroen i verden. Vi hadde forventet at påslagene skulle ligge høyere, sier han.
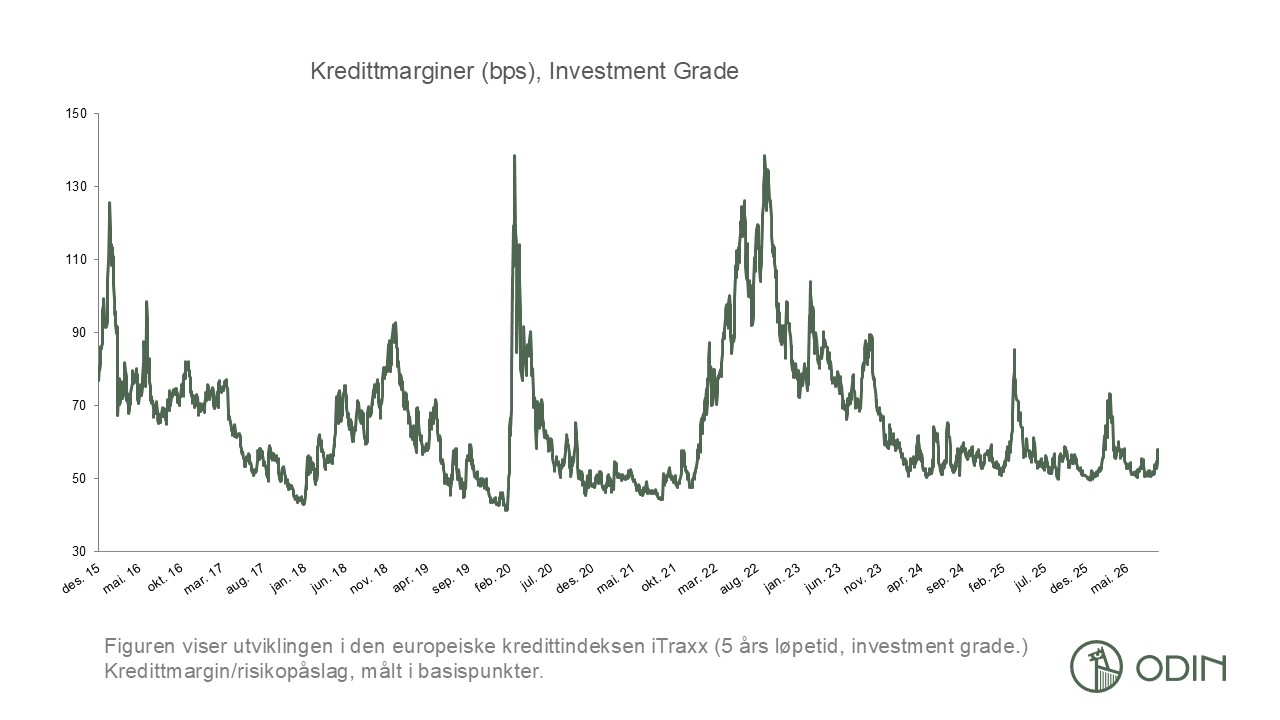
Forvalterne er forberedt på at risikopåslagene kan øke, og har derfor posisjonert fondet mer defensivt.
– Innenfor alle de underliggende rentefondene i Odin Rente er vi svært selektive når vi investerer. Den siste tiden har vi kjøpt mer av de tryggeste kredittplasseringene, som påvirkes mindre av markedssvingninger, for å ha «tørt krutt» til den dagen noe skjer og risikopåslagene igjen skyter i været. Da kan vi selge noen av de tryggeste plasseringene og øke risikoen igjen ved å kjøpe mer risikofylte rentepapirer når kursene har falt og vi kan plukke kvalitet på gode nivåer, sier han.
Avkastning ved ulike scenarioer
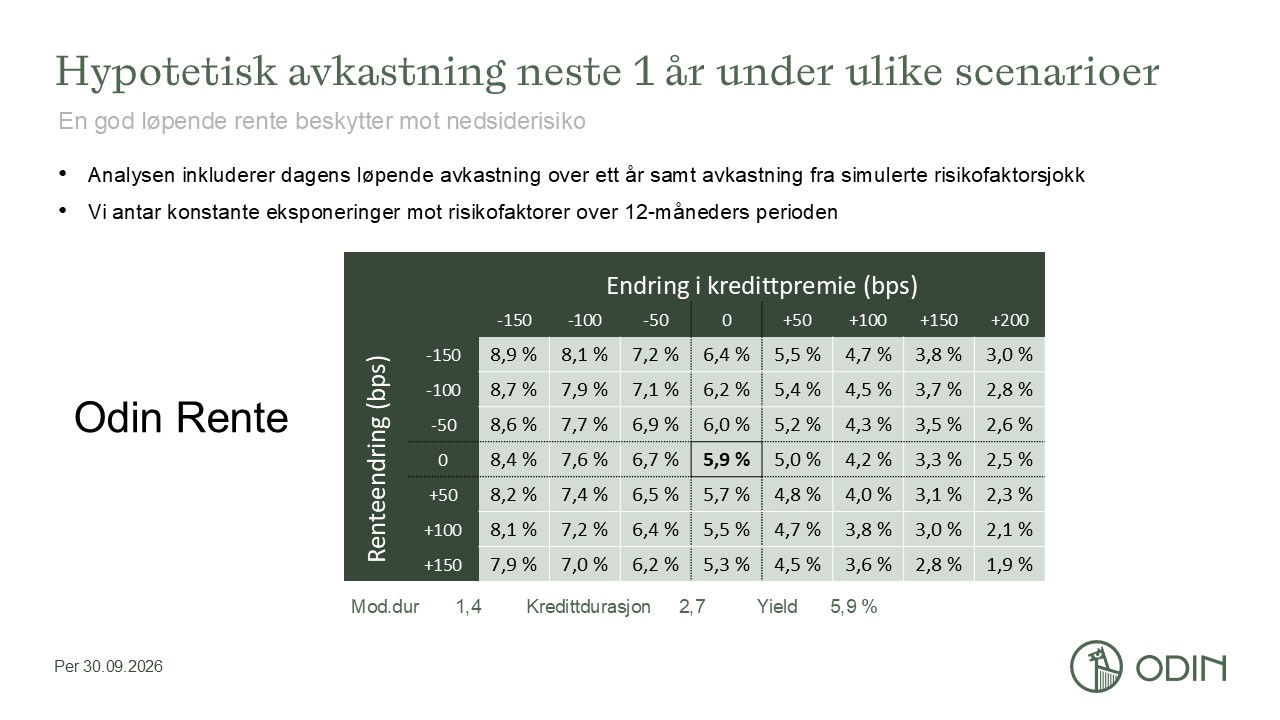
Fondets løpende rente (yield) på 5,9 prosent gir en indikasjon på hvilken avkastning investorene kan forvente det neste året, forutsatt at markedet holder seg helt stabilt. Utviklingen blir imidlertid sjelden akkurat slik markedet forventer.
– Hvis Norges Bank kutter styringsrenten mer eller raskere enn markedet forventer, vil den løpende renten i rentefond falle. Samtidig vil kursene på obligasjoner med rentebinding stige når markedsrentene faller. Hvilken effekt som veier tyngst, avhenger av fondets totale durasjon. For Odin Rente vil fallende markedsrenter kunne løfte avkastningen over dagens yieldnivå, forutsatt at kredittpåslagene ikke øker kraftig, sier Hast.
Dermed kan fondet bidra til å beskytte en investeringsportefølje mot nedsiderisiko dersom økonomien skulle surne. Samtidig gir den relativt høye løpende renten en betydelig buffer mot negative kursutslag, noe beregninger for ulike rente- og kredittscenarioer også illustrerer (se tabell).
– Dersom det ikke skjer store endringer i markedene og økonomien, ligger forholdene til rette for god avkastning, sier Hast.
Selv om markedet har gått bra historisk er det ingen garanti for at det vil gjøre det i fremtiden. Avkastningen påvirkes av markedsutviklingen, risikoprofil på din investering, forvalters dyktighet og kostnader. Avkastningen kan bli negativ.
Innholdet i denne artikkelen er verken ment som investeringsråd eller anbefalinger. Flere opplysninger finner du i fondenes nøkkelinformasjon, prospekt og vedtekter.